⚡
Présentation
Analyse complète des données d’un restaurant sur un mois entier, qui transforme les chiffres des ventes et des achats en décisions claires que le propriétaire peut mettre en œuvre immédiatement.
(Le travail est réalisé à partir de données fictives pour présenter la méthodologie, qui peut être appliquée aux données réelles de votre restaurant.)
Que comprend l’analyse ?
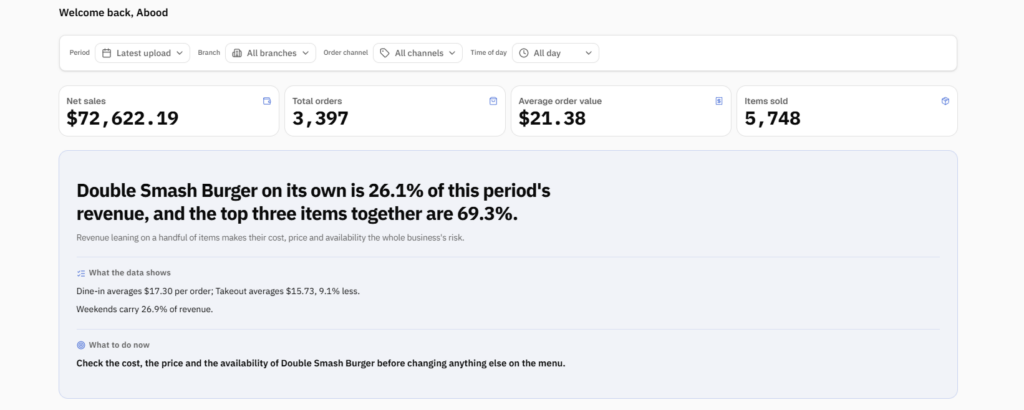
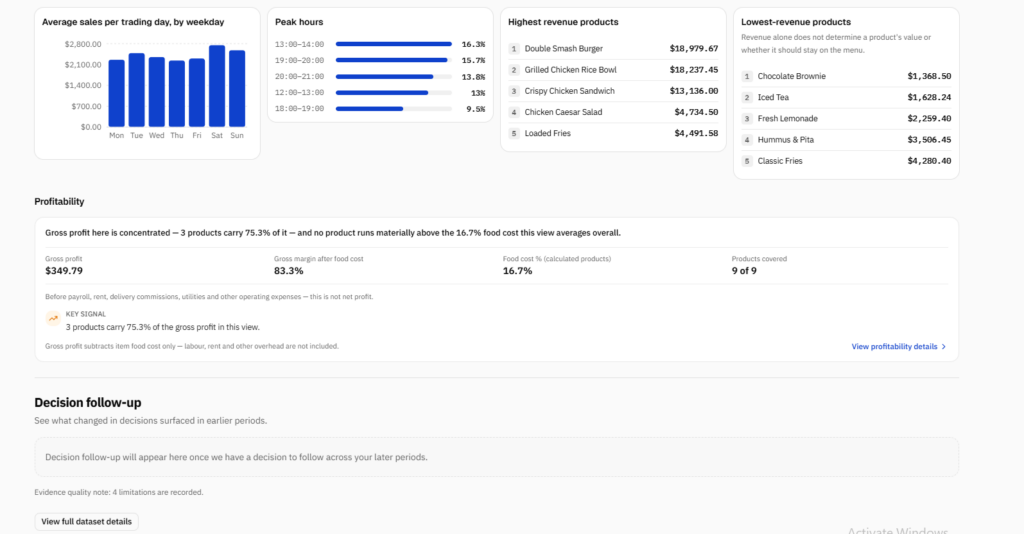
• Indicateurs clés de performance : ventes nettes, nombre de commandes, valeur moyenne des commandes et quantités vendues.
• Performance des articles : meilleures et moins bonnes ventes, et part de chaque article dans le chiffre d’affaires.
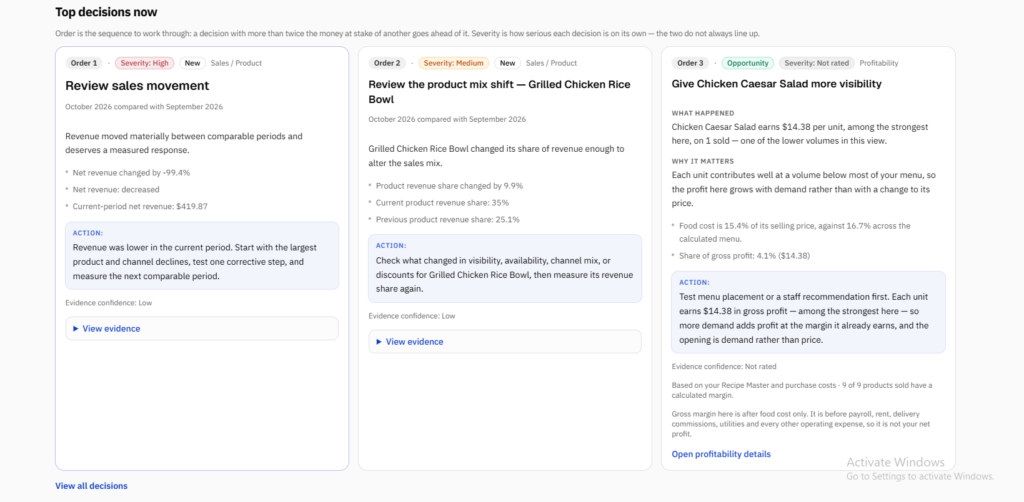
• Rentabilité réelle de chaque article : coût alimentaire calculé à partir des recettes et des prix d’achat, et marge brute.
• Comparaison entre ventes et bénéfices : l’article le plus vendu n’est pas toujours le plus rentable.
• Heures de pointe et jours de la semaine les plus performants.
• Comparaison des canaux de vente : commandes sur place et à emporter.
• Comparaison entre établissements et périodes.
Exemples de constats issus de l’analyse :
• Seulement trois articles génèrent environ 70 % du chiffre d’affaires ; toute modification de leur coût ou de leur prix a donc un impact sur l’ensemble du restaurant.
• L’article le plus vendu n’était pas le plus rentable, et son coût en ingrédients était le plus élevé de tous les articles.
• La valeur moyenne des commandes sur place est environ 9 % supérieure à celle des commandes à emporter.
• Le week-end génère environ 27 % du chiffre d’affaires.
Qu’est-ce qui distingue ce travail ?
L’analyse ne se contente pas de présenter des chiffres : elle propose des décisions classées par priorité, accompagnées de la raison de chaque décision et du niveau de confiance dans les données. Elle précise également les limites de chaque chiffre, par exemple la différence entre bénéfice brut et bénéfice net.
Livrables : un tableau de bord interactif et un bref rapport présentant les principales décisions. La solution peut être réalisée sur Excel ou Power BI, selon les besoins du client.
🖼️
Portfolio
📋
Parcours
🇬🇧Anglais 🇲🇦Arabe
🕐
Horaires de travail
Lundi
De08h00à18h00
Mardi
De08h00à18h00
Mercredi
De08h00à18h00
Jeudi
De08h00à18h00
Vendredi
De08h00à18h00
Samedi
Fermé
Dimanche ▪ Aujourd’hui
Fermé
⭐
Avis
Merci de vous connecter en tant que client pour pouvoir donner votre avis
💬
Aucun avis pour le moment.
Soyez le premier à partager votre expérience avec ce professionnel.